

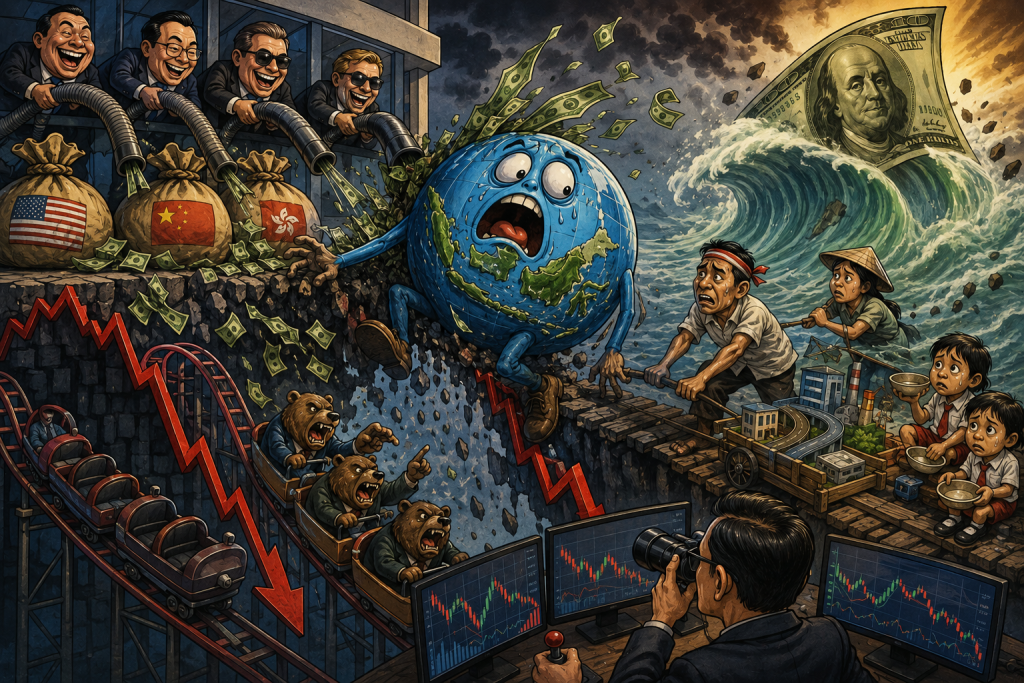
JAKARTA, UBN News — Lantai bursa saham dan pasar obligasi dalam negeri tengah dilingkupi oleh dinamika baru seiring mencuatnya narasi “Sell Indonesia” di kalangan pelaku pasar institusional. Di lantai bursa, narasi memang sering kali bergerak lebih cepat daripada data resmi. Jargon tersebut belakangan ini kembali berbisik di antara para fund manager di Singapura dan Hong Kong, memicu aksi jual bersih (net sell) investor asing secara berturut-turut pada Indeks Harga Saham Gabungan (IHSG).
Berdasarkan data perdagangan teranyar, pembalikan modal (capital outflow) ini terpantau menekan IHSG dan mengoreksi nilai tukar Rupiah. Fenomena tersebut memicu diskursus hangat di kalangan analis, pembuat kebijakan, hingga investor ritel, sekaligus memicu pertanyaan besar: Apakah ini sebuah sinyal bahaya bagi fundamental ekonomi domestik, atau sekadar rotasi portofolio global yang bersifat sementara?
Melihat fenomena ini dari kacamata newsroom berita bisnis papan atas, narasi ini tidak dilihat sebagai kepanikan buta, melainkan sebagai pergeseran kalkulasi risiko dan rotasi modal global. UBN Newsroom merangkum tiga lapisan realitas yang menggerakkan roda sentimen ini dari balik layar.
1. “The Relative Valuation Gap” dan Rotasi Taktis ke Pasar Murah
Perspektif utama yang ditangkap oleh UBN Newsroom adalah masalah relativitas strategi rotasi geografis oleh para fund manager internasional. Investor institusi global mengelola dana dengan prinsip mencari imbal hasil tertinggi dengan risiko terukur. Langkah keluar dari pasar Indonesia tidak serta-merta berarti prospek ekonomi Jakarta memburuk atau hancur.
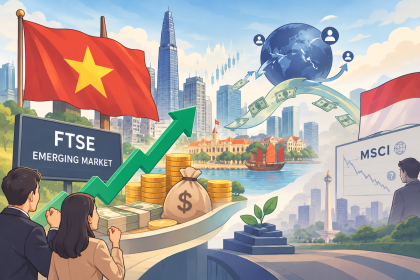
Sebaliknya, setelah pasar saham Indonesia menikmati periode stabilitas yang cukup panjang, valuasinya relatif menjadi lebih premium dibandingkan dengan pasar negara berkembang lainnya. Indonesia sempat menjadi area “ATM” bagi asing untuk merealisasikan keuntungan (profit taking). Ketika pasar saham kawasan Asia Timur—seperti China dan Hong Kong—mengalami koreksi tajam hingga menyentuh level valuasi yang sangat murah (undervalued), atau saat raksasa teknologi Wall Street kembali menawarkan pertumbuhan eksponensial, investor asing secara taktis mengalihkan dananya guna membeli saham-saham “diskon” besar-besaran di wilayah tersebut.
2. Divergensi Suku Bunga dan Tekanan “The Mighty Greenback”
Faktor eksternal yang turut memperkuat sentimen ini berasal dari ruang redaksi makroekonomi global, yaitu kebijakan moneter bank sentral Amerika Serikat, Federal Reserve (The Fed). Sikap The Fed yang cenderung mempertahankan suku bunga acuan di level tinggi (higher-for-longer) guna meredam inflasi global telah memperkuat posisi dolar AS (Greenback). Pelemahan Rupiah yang menyertainya menjadi pemicu otomatis bagi algoritma perdagangan asing.
Dampaknya, selisih (spread) imbal hasil antara obligasi pemerintah AS (US Treasury) yang risk-free dan Surat Berharga Negara (SBN) Indonesia menjadi terlalu sempit. Bagi pengelola dana global, kondisi ini menurunkan daya tarik aset negara berkembang (emerging markets). Alih-alih mengambil risiko di pasar berkembang, para investor memilih memindahkan likuiditas mereka kembali ke aset berbasis dolar yang dinilai lebih aman (safe haven) namun tetap menawarkan imbal hasil yang kompetitif.
3. Ujian Transisi Fiskal dan Kalkulasi Arah Kebijakan
Dari dalam negeri, pasar keuangan juga sedang memasuki fase pembuktian (wait and see) terkait transisi ekonomi dan implementasi kebijakan fiskal baru. Pasar keuangan sangat membenci ketidakpastian, dan mereka sangat disiplin dalam memantau kesinambungan Anggaran Pendapatan dan Belanja Negara (APBN).
UBN Newsroom mencatat bahwa asing mulai bersikap defensif ketika muncul kalkulasi mengenai beban fiskal dari program-program populis pemerintah. Kekhawatiran pasar umumnya berkisar pada potensi pelebaran defisit anggaran apabila program-program pembangunan dan sosial skala besar mulai dieksekusi tanpa diimbangi oleh akselerasi pos pendapatan negara yang konkret. Jika rasio utang atau defisit anggaran diproyeksikan mendekati batas psikologis, premi risiko (credit default swap) Indonesia akan naik. Sell Indonesia dalam konteks ini adalah langkah manajemen risiko dini dan tindakan preventif asing sebelum risiko fiskal tersebut benar-benar termaterialisasi.
UBN Newsroom Perspektif : Peluang di Tengah Koreksi
Meskipun narasi “Sell Indonesia” terdengar mengkhawatirkan, fakta historis menunjukkan bahwa pergerakan ini bersifat siklikal, bukan struktural. Ini adalah reaksi mekanis dari pasar modal yang sangat cair terhadap perubahan peta likuiditas global. Indonesia sejauh ini masih memiliki jangkar makroekonomi yang solid, tercermin dari pertumbuhan produk domestik bruto (PDB) yang terjaga dan tingkat inflasi domestik yang relatif terkendali dibandingkan negara sekawasan.
Bagi investor domestik, ini bukan saatnya panik ikut-ikutan menekan tombol jual. Sejarah mencatat, ketika arus modal asing keluar dan menekan harga saham berfundamental sehat—terutama di sektor perbankan Big Caps atau infrastruktur kritis—hingga ke area undervalued, di situlah smart money domestik justru kerap melihatnya sebagai kesempatan langka.
Koreksi ini membuka ruang akumulasi pada harga yang jauh lebih murah sebelum nantinya arus modal asing kembali masuk (net buy) saat siklus moneter global melonggar. Indonesia tidak sedang kolaps; Indonesia hanya sedang mengalami uji ketahanan di tengah pusaran arus modal global.




Comment